
Gutscheinkette: Prämienkonto in der Lohnsteuer
🎁 Ein Gutschein, mit dem man nur weitere Gutscheine kaufen kann – steuerlich ein cleveres Modell oder schon Geldleistung?
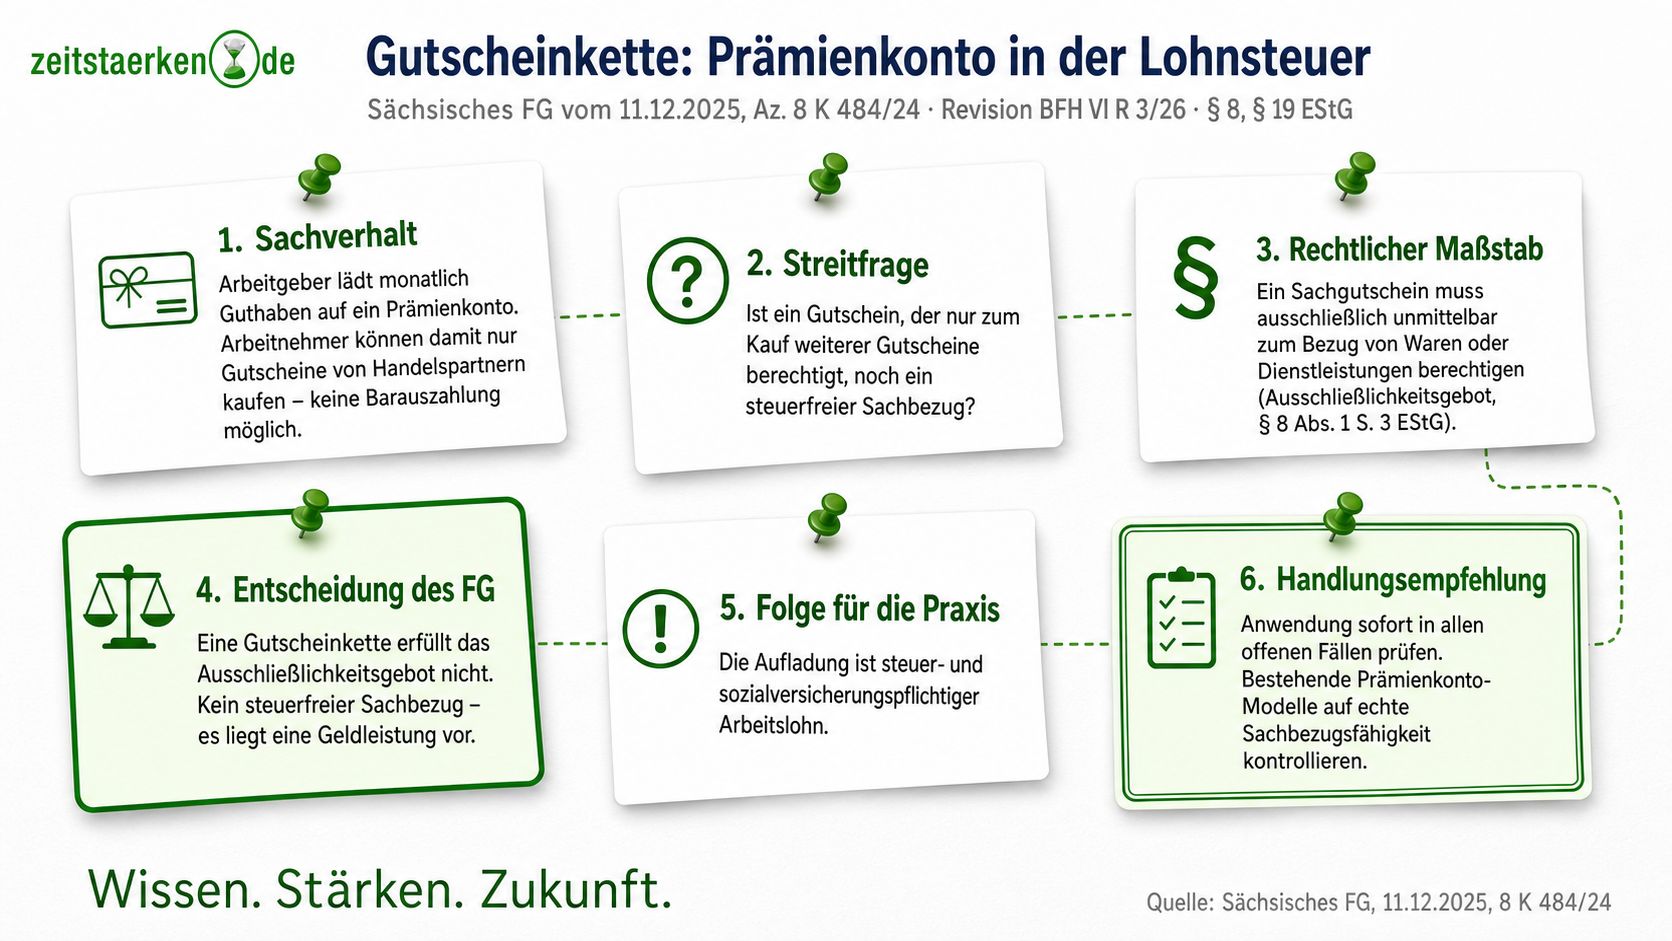
Genau darüber musste das Sächsische FG entscheiden. Der Fall: Der Arbeitgeber lädt monatlich Guthaben auf ein Prämienkonto.
Mit diesem Guthaben können Arbeitnehmende ausschließlich Gutscheine von Handelspartnern kaufen. Eine Barauszahlung gibt es nicht.
❓ Die Streitfrage: Ist so ein Gutschein noch ein steuerfreier Sachbezug – oder handelt es sich faktisch um Geld?
⚖️ Die Antwort des Gerichts ist klar: Ein Sachgutschein muss ausschließlich unmittelbar zum Bezug von Waren oder Dienstleistungen berechtigen (Ausschließlichkeitsgebot, § 8 Abs. 1 S. 3 EStG). Bei einer Gutscheinkette – Gutschein kauft Gutschein – ist das nicht der Fall. Es liegt eine Geldleistung vor, kein steuerfreier Sachbezug.
📌 Sächsisches FG, Urteil vom 11.12.2025, Az. 8 K 484/24 – Revision beim BFH ist bereits anhängig (VI R 3/26).
💶 Für die Praxis heißt das: Die Aufladung des Prämienkontos ist steuer- und sozialversicherungspflichtiger Arbeitslohn.
✅ Unsere Empfehlung: Bestehende Prämienkonto-Modelle jetzt in allen offenen Fällen auf echte Sachbezugsfähigkeit prüfen, bevor es bei der nächsten Prüfung teuer wird.
Anmerkung: Beitrag und Bild wurden mit KI erstellt.
Wissen. Stärken. Zukunft.